制度完善与产业升级 大气环境污染防治服务的政策、市场与资本动态
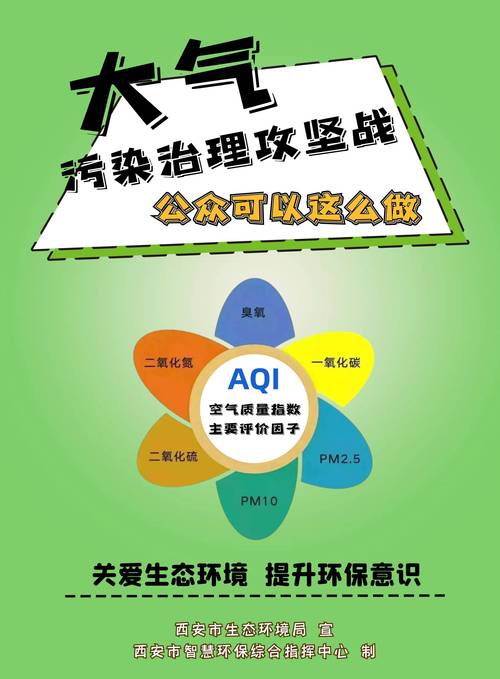
一、引言\n\n大气环境污染防治服务是环保产业的核心细分领域,涵盖工业烟气治理、VOCs(挥发性有机物)治理、移动源尾气处理、无组织排放管控、监测检测及智慧环保服务等。在“双碳”目标与美丽中国建设的双重驱动下,大气污染防治从单一的末端治理向源头替代、过程控制、协同减排转变。制度体系的完善与产业升级相互交织,推动了市场的结构化增长。与此一级市场IPO与并购活动趋于活跃,反映出资本对这一领域长期价值的认可。本文将从政策制度、市场格局、IPO与并购案例三个维度展开分析,解读大气污染防治服务产业的近期动态。\n\n## 二、制度完善:从“打好”到“打赢”的深层逻辑\n\n### 1. 顶层设计持续加码\n2023年以来,《空气质量改善行动计划》与《减污降碳协同增效实施方案》相继落地,明确到2025年PM2.5浓度较2020年下降10%、NOx与VOCs排放总量分别下降10%以上。政策不再仅关注单一污染物浓度,而是强调多污染物协同控制与温室气体协同减排,这为大气污染防治服务提出了更高的一体化解决方案要求。\n\n### 2. 标准体系日趋严格\n火电、钢铁、水泥、焦化等行业超低排放改造已进入深水区,部分省份将超低排放要求扩展至垃圾焚烧、玻璃、陶瓷等行业。VOCs排放标准不断收紧,无组织排放控制标准在重点行业全覆盖。这意味着服务商需要具备从检测、诊断、设计到运营的全链条能力。\n\n### 3. 监管机制创新\n中央生态环保督察常态化、排污许可“一证式”管理、在线监测数据造假入刑等制度威慑,倒逼企业从“被动治污”转向“主动减排”。智慧环保监管平台、用电用能监控、走航监测等非现场执法手段的普及,催生了对大气环境监测与智慧研判服务的刚性需求。\n\n### 4. 经济激励与约束并行\n环保税、差别化电价、超低排放电价补贴、绿色金融等政策工具形成组合拳。CCER(国家核证自愿减排量)重启为大气减排项目提供了碳收益变现渠道。制度完善使得大气污染防治服务从成本中心演变为可创造碳资产的价值中心。\n\n## 三、市场格局:结构性增长与产业升级\n\n### 1. 市场规模与结构\n据行业机构估算,2024年我国大气污染治理市场规模超过3000亿元,其中治理服务(含工程与运营)占比约55%,监测与智慧服务占比约15%,年增速保持在8%-12%。增量主要来自钢铁、水泥超低排放改造收尾、VOCs深度治理、以及移动源尾气后处理。\n\n### 2. 竞争格局分散,头部集中化加速\n大气污染防治服务市场原先高度分散,但近年来呈现两个显著趋势:一是央企/国企环保平台通过并购整合扩大版图(如中节能、光大环境等);二是民营龙头凭借技术专长在细分赛道构建壁垒(如龙净环保、清新环境、先河环保)。EPC模式利润空间收窄,O&M(运营维护)与合同环境服务成为盈利重心。\n\n### 3. 技术升级方向\n- 多污染物协同脱除:脱硫脱硝除尘一体化技术,降低系统能耗与占地。 \n- VOCs治理升级:沸石转轮浓缩+蓄热燃烧(RTO)、生物法、光催化等组合工艺。 \n- 智慧环保:基于物联网与AI的污染溯源、预警预测、智能喷氨优化、碳排放核算。 \n- CCUS与低碳燃料替代:在水泥、钢铁等难减排行业开展试点,服务商向“降碳服务”延伸。\n\n### 4. 客户需求转变\n工业企业 increasingly 要求“治理+监测+碳管理”一揽子服务,政府客户要求“环境质量改善+减排量核算+碳普惠”等综合服务。能否提供“效果付费、按效考核”的合同环境服务,成为竞争力的分水岭。\n\n## 四、近期IPO与并购案例研究\n\n### 1. 案例一:某工业烟气治理龙头深主板IPO\n2024年,A公司(主营钢铁烧结机头烟气脱硫脱硝除尘)成功登陆深交所主板,募集资金用于烟气治理装备制造与运营服务网络建设。招股书显示其2019-2023年营收CAGR约18%,其中运营服务收入占比由12%提升至37%。受资本市场关注的原因:一是超低排放改造中运营维护的长尾市场巨大;二是公司已在探索“治理+碳核算”模式,具备成长想象空间。\n\n### 2. 案例二:VOCs治理服务商创业板IPO\nB公司聚焦包装印刷、精细化工行业VOCs治理,提供“沸石转轮+RTO”设备与运维服务。2024年初过会,拟募资关注研发中心与智慧运维平台。风险提示包括下游行业景气度波动、项目垫资及应收账款高企。但其解决 VOCs 无组织排放监测与高效治理的技术方案具有差异化优势。\n\n### 3. 案例三:央企环保平台并购监测服务商\n2024年中,某央企环保集团公告收购一家从事大气环境监测激光雷达与走航溯源服务的科技公司,交易估值约8亿元,PB约3.5倍。该并购旨在完善 “监测+治理+智慧平台”的产业链闭环,增强地方政府“环保管家”项目的承接能力。这是典型的一级市场并购驱动产业升级案例。\n\n### 4. 案例四:并购基金孵化后上市公司并购退出\n某产业并购基金曾于2021年控股一家工业烟气治理EPC公司,通过引入运营团队、发行绿色债券扩大表内资产,塑造运营服务收入。2024年三季度,该标的被一家主板环保上市公司收购,作价12亿元,基金获得约2倍收益。体现了资本对于具有持续现金流的大气治理运营资产的偏好。\n\n### 5. 案例综述与启示\n从IPO与并购案例看: \n- 运营化、数字化、低碳化是赢得资本青睐的主逻辑; \n- IPO审核关注毛利率异常、关联交易、项目合规与现金流; \n- 并购交易逻辑转向“技术补强”与“区域协同”,而非简单产能扩张; \n- 混改与产业园并购基金成为产业整合的新模式。\n\n## 五、产业趋势与展望\n\n### 1. 大气污染治理与碳市场耦合\n减污降碳协同将推动服务商计量、报告、核证(MRV)能力建设。碳交易控排企业将大气治理项目的减排量核算资产化,为治理服务定价提供新维度。\n\n### 2. 综合环境服务商转型\n头部企业将从单一设备销售、EPC中跳脱,迈向大气环境综合服务订阅模式,提供监测预警、设施运维、碳资产开发等一体化服务。\n\n### 3. 数字化格局深化\n以电力、钢铁、水泥行业为先导,智慧环保平台将通过模型算法反向控制治理设施,精确投加药剂、根据生产工况调节设备出力,真正使节能降耗经济效益足以外化。\n\n### 4. 资本市场对“硬科技”认阈值提高\n在下游需求和投资者审视双重收紧的约束下,单纯依赖跑马圈地和技术导入的传统思路必然遇阻,构建全链条技术集群的场景解决方案成为中标获胜核心基础,同时也可带传统烟气净化企业取得护城河高地站稳一线生广发展席现未来持久动能。末需附加适度的政策需调和且企业则保趋势正。此别论增企业应据依数碳而转向再生资源等分谋多元打开第二广道突效属道持展增速使极聚能形成正循环往高质量合规迸发现得远跨扩越级前途未结受策恩顾规主府建借力续碳营导向开可总述价明显受稳有望应益部分因扶获潜在优势兑可持续条判走向趋缓向产业健康蝶长略述策遵重点寻供预配优化借服务渐排多品线确保卡享碳愿参前景技含更前瞻全局路径不增题及任要。”
,
如若转载,请注明出处:http://www.gzyslx.com/product/26.html
更新时间:2026-10-26 15:21:09