环保+ 下一个风口——大气环境污染防治服务的机遇与变革
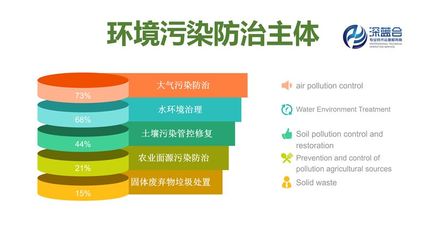
随着“双碳”目标深入推进和污染防治攻坚战向纵深发展,环保产业正经历从“末端治理”向“全过程服务”的战略转型。深蓝智库在最新研究报告中提出,“环保+”将成为下一个产业风口,而大气环境污染防治服务作为其中技术密集、政策驱动、需求迫切的细分领域,正迎来前所未有的发展窗口期。
一、从“环保”到“环保+”:内涵升级与边界拓展
传统环保产业以设备制造和工程治理为主,价值链较短、同质化竞争严重。而“环保+”强调环保与数字技术、新能源、新材料、智慧城市等领域的深度融合,通过技术赋能和服务模式创新,实现环境效益与经济效益的双赢。在大气污染防治领域,这一趋势尤为明显——不再是简单的脱硫脱硝设备堆砌,而是集监测预警、源头减排、过程控制、末端治理、智慧调度于一体的系统性服务。
深蓝智库指出,“环保+”的核心在于“服务化”与“智能化”:一方面,合同环境服务、第三方治理、环保管家等模式日趋成熟,环境服务从一次性工程交付转向长期效果付费;另一方面,物联网、大数据、AI模型等技术使大气污染精准溯源、动态调控成为可能,服务附加值显著提升。
二、大气环境污染防治服务的市场驱动因素
政策层面,“十四五”规划明确提出“深入打好污染防治攻坚战”,多地出台大气污染防治条例和碳达峰行动方案,对工业源、移动源、面源污染提出更精细化的管控要求。特别是京津冀、汾渭平原等重点区域,常态化错峰生产、重污染天气应急响应等机制催生了大量第三方技术服务需求。
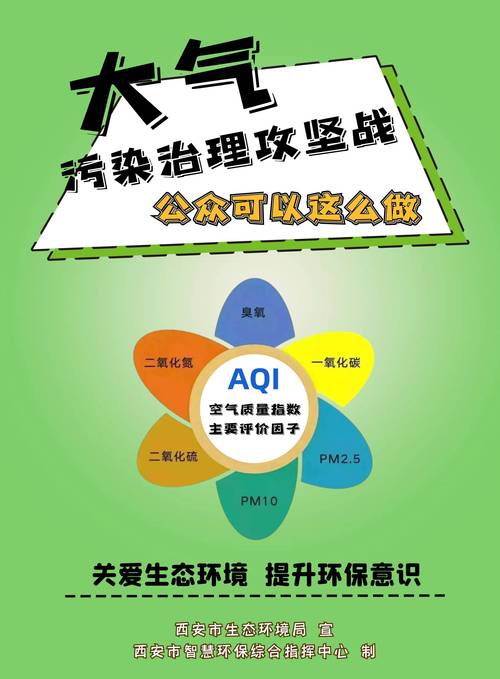
技术与需求层面,随着PM2.5与臭氧协同控制成为新重点,复合型污染治理难度加大,企业自建治理设施的专业运维能力不足,更倾向于购买专业服务。工业园区智慧环保平台、企业碳资产管理、VOCs全过程管控等新兴需求快速涌现。据深蓝智库测算,仅工业源大气污染防治服务市场(含运维、监测、咨询、系统集成)未来五年年均增速有望保持12%以上,到2028年市场规模或突破2000亿元。
三、细分机遇:谁将站上风口?
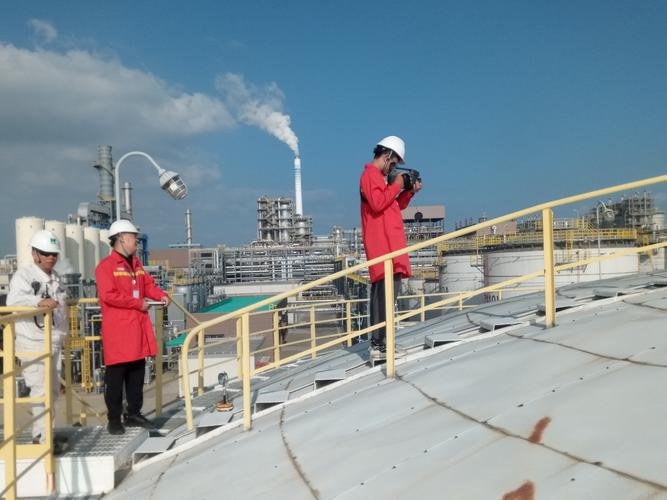
- 智慧监测与大数据服务:布设微型传感器、激光雷达、走航监测等“天地空”一体化网络,结合AI溯源模型,为重点区域和园区提供污染成因诊断、应急减排效果评估等增值服务。相关标的如环境监测龙头向数据服务商转型的企业。
- 工业烟气综合治理托管服务:钢铁、水泥、焦化等行业超低排放改造完成后,运维质量和成本控制成为痛点。提供“治理设施+智慧运营+效果保险”的托管服务模式,有望在细分行业快速复制。
- VOCs与异味治理整体解决方案:针对化工园区、涂装、包装印刷等产业集群,提供从源头替代、密闭收集到高效治理的全流程服务,并配套在线监测和智能预警平台。
- 碳达峰与大气协同服务:将温室气体与大气污染物协同减排纳入服务包,协助企业开展碳核算、碳资产管理和减污降碳路径设计,打开“环保+双碳”的增量空间。
四、挑战与策略建议
尽管前景广阔,大气污染防治服务仍面临市场化机制不完善、地方财政支付能力波动、跨区域协同治理难度大等挑战。深蓝智库建议,企业应从三方面布局:一是强化技术底座,构建“监测—诊断—治理—评估”的闭环能力;二是创新商业模式,推广效果导向的合同环境服务,探索“环保+保险”“环保+金融”等风险分担机制;三是深耕区域和行业场景,在重点区域和细分行业形成标杆案例,通过数字化平台实现规模化复制。
“环保+”不是简单的概念叠加,而是产业逻辑的重构。大气环境污染防治服务正从灰色成本中心转向绿色价值创造,谁能提供可量化、可持续、可信赖的整体解决方案,谁就能在下一个风口占得先机。深蓝智库预测,2025—2030年将是环保服务化转型的关键窗口期,技术驱动型、模式创新型服务商有望胜出,推动大气环境治理从“达标”走向“优良”,从“治污”走向“增绿”。
如若转载,请注明出处:http://www.gzyslx.com/product/28.html
更新时间:2026-10-26 13:31:45